Sommaire
- Les immobilisations concernées
- Déprécier une ou plusieurs immobilisations
- Le calcul de la dotation et de la reprise
- Modifier la dépréciation de l'exercice
- Générer les écritures comptables
- Écriture de dotation et écriture de reprise
- Compte de dépréciation utilisé
- Corriger une écriture de dépréciation
- L'onglet dépréciation de la fiche
- Supprimer une dépréciation
- Gérer la sortie d'une immobilisation dépréciée
- Repérer les immobilisations dépréciées
Depuis le module Immobilisations, vous pouvez saisir les valeurs d'inventaire de plusieurs immobilisations financières, consulter les montants de dotation ou de reprise calculés automatiquement, puis générer les écritures comptables correspondantes. La dépréciation est toujours rattachée à la date de clôture de l'exercice, quelle que soit la date à laquelle la perte de valeur est apparue. Vous n'avez donc aucune date à renseigner.
Les immobilisations concernées
La fonctionnalité concerne les immobilisations financières suivantes :
- Participations : comptes 261 et 266.
- Créances rattachées à des participations : comptes 267 et 268.
- Titres immobilisés : comptes 271 et 272.
- Titres immobilisés de l'activité de portefeuille (TIAP) : compte 273.
- Prêts : compte 274.
- Dépôts et cautionnements versés : compte 275.
- Autres créances immobilisées : compte 276.
- Frais d'acquisition sur titres de participation : cette nature d'immobilisation financière est également prise en charge, bien qu'elle soit amortissable.
Les immobilisations corporelles et incorporelles ne sont pas concernées par cette fonctionnalité.
Les immobilisations suivantes sont également exclues :
- Les titres évalués par équivalence (compte 2962).
- Les parts sociales (compte 262).
- Les comptes 269, 277 et 279 du plan comptable agricole.
- Les immobilisations sorties sur l'exercice affiché ou sur un exercice antérieur.
Les titres non immobilisés, tels que les valeurs mobilières de placement, relèvent du module "dépréciations et provisions".
Une immobilisation cédée en cours d'année peut encore être dépréciée sur l'exercice précédent, tant que celui-ci est ouvert.
Exemple : un titre cédé le 15 juin 2026 peut encore faire l'objet d'une dépréciation sur l'exercice 2025.
Déprécier une ou plusieurs immobilisations
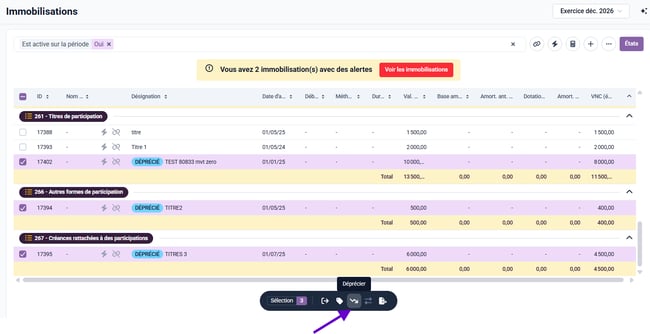
La dépréciation se saisit depuis la liste des immobilisations. Vous pouvez sélectionner plusieurs immobilisations financières pour effectuer la saisie en une seule fois.
- Placez-vous sur l'exercice concerné.
- Dans la liste des immobilisations, sélectionnez les immobilisations financières à déprécier.
- Dans la barre d'action, cliquez sur "déprécier". La fenêtre "dépréciation des immobilisations" s'ouvre. Les immobilisations sélectionnées sont regroupées par compte.
- Renseignez la "valeur d'inventaire" de chaque immobilisation.
- Consultez les montants calculés dans les colonnes "Dotation, Reprise et Dépréciation fin d'exercice".
- Cliquez sur "enregistrer".
Dans la fenêtre de saisie, le tableau présente les informations suivantes :
- ID et désignation de l'immobilisation ;
- Valeur d'origine et VNC ;
- Valeur d'inventaire ;
- Cumul des dépréciations au début de l'exercice ;
- Montant de la dotation ;
- Montant de la reprise ;
-
Dépréciation à la fin de l'exercice.
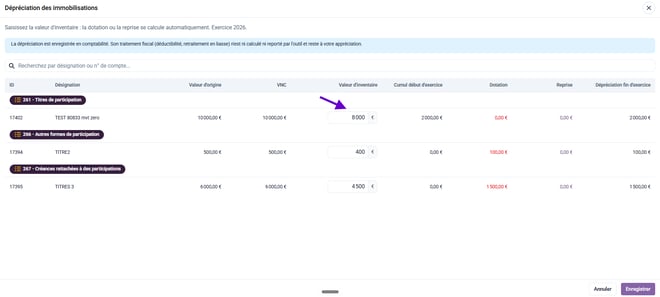
Seule la colonne "valeur d'inventaire" peut être modifiée.
Conditions d'activation du bouton "Déprécier"
Le bouton "Déprécier" est actif uniquement lorsque toutes les immobilisations sélectionnées sont éligibles. Si la sélection contient une ou plusieurs immobilisations non éligibles, le bouton est grisé. Son infobulle indique le nombre de lignes à retirer de la sélection.
⚠️ L'enregistrement de la dépréciation met à jour les fiches des immobilisations, mais ne génère pas les écritures comptables. Un message récapitule le total des dotations et des reprises enregistrées et vous invite à lancer la génération des écritures.
Le calcul de la dotation et de la reprise
Le calcul repose sur la différence entre la VNC de l'immobilisation et sa valeur d'inventaire, puis sur la comparaison avec le cumul des dépréciations au début de l'exercice. Trois étapes permettent de déterminer le montant à comptabiliser :
- Calculer la dépréciation nécessaire : VNC − valeur d'inventaire. Le résultat ne peut pas être inférieur à 0.
- Déterminer le mouvement de l'exercice :
- Si la dépréciation nécessaire est supérieure au cumul existant, une dotation est calculée pour la différence.
- Si elle est inférieure au cumul existant, une reprise est calculée pour la différence.
- Si elle est égale au cumul existant, aucun mouvement n'est comptabilisé.
- Déterminer la dépréciation de fin d'exercice : elle correspond au montant de la dépréciation nécessaire.
Exemple
Un titre présente une VNC de 50 000 € et un cumul de dépréciation de 5 000 € au début de l'exercice. Sa valeur d'inventaire à la clôture est de 42 000 €.
- Dépréciation nécessaire : 50 000 − 42 000 = 8 000 €.
- Dotation de l'exercice : 8 000 − 5 000 = 3 000 €.
- Dépréciation à la fin de l'exercice : 8 000 €.
La VNC affichée dans la fenêtre de saisie est présentée avant dépréciation. Pour un titre non amorti, elle correspond donc à sa valeur d'origine. Dans l'exemple, la fenêtre affiche une VNC de 50 000 €, et non de 45 000 €.
En revanche, la liste des immobilisations, les exports et les états présentent la valeur nette après dépréciation. Dans notre exemple, elle est de 42 000 €, avec une mention du cumul de dépréciation "dépr : 8 000".
La valeur d'inventaire reste à déterminer et à renseigner par vos soins. Aucun cours de bourse n'est récupéré et aucune valeur d'actif net ou valeur actualisée n'est calculée automatiquement.
Modifier la dépréciation de l'exercice
Une immobilisation ne peut porter qu'une seule dépréciation par exercice. Vous pouvez toutefois modifier la valeur d'inventaire enregistrée.
- Dans la liste des immobilisations, sélectionnez l'immobilisation déjà dépréciée sur l'exercice.
- Cliquez sur "déprécier". La fenêtre s'ouvre avec la valeur d'inventaire précédemment enregistrée.
- Saisissez la nouvelle valeur d'inventaire.
- Cliquez sur enregistrer.
La nouvelle valeur d'inventaire remplace celle précédemment enregistrée. Le calcul de la dotation ou de la reprise est alors repris depuis le début, en tenant compte du cumul des dépréciations à l'ouverture de l'exercice.
Générer les écritures comptables
L'enregistrement de la dépréciation ne comptabilise pas directement les dotations et les reprises. Pour les intégrer à la comptabilité, lancez la "génération des écritures" depuis le module Immobilisations, comme pour les amortissements et les sorties. Les écritures sont alors comptabilisées selon les modalités suivantes :
- Dans le journal des immobilisations.
- À la date de clôture de l'exercice.
- À raison d'une écriture par immobilisation et par exercice, avec application du regroupement par compte paramétré dans le dossier.
L'écriture de dotation
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 68662 | Dotation dépréciation X mois année | X | |
| 296x / 297x | Dotation dépréciation X mois année | X |
L'écriture de reprise
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 296x / 297x | Reprise dépréciation X mois année | X | |
| 78662 | Reprise dépréciation X mois année | X |
Le libellé reprend la désignation de l'immobilisation et le mois de clôture, sur le modèle des écritures d'amortissement.
Exemple : "Dotation dépréciation Immo A déc. 2025".
Compte de dépréciation utilisé
Le compte de dépréciation est déterminé à partir du compte d'actif de la fiche, en ajoutant un 9 après le premier chiffre 2. Par exemple :
- Compte d'actif 261 : compte de dépréciation 2961.
- Compte d'actif 274 : compte de dépréciation 2974.
Si le compte de dépréciation n'existe pas encore dans le plan comptable du dossier, il est créé automatiquement lors de la génération des écritures, comme pour les comptes d'amortissement. En revanche, si le plan comptable ne permet pas sa création, la dotation n'est pas comptabilisée.
Corriger une écriture de dépréciation
Pour corriger une dépréciation déjà comptabilisée, modifiez ou supprimez la dépréciation, puis relancez la génération des écritures. Tant que les écritures ne sont pas validées, l'écriture correspondante est remplacée.
L'onglet dépréciation de la fiche
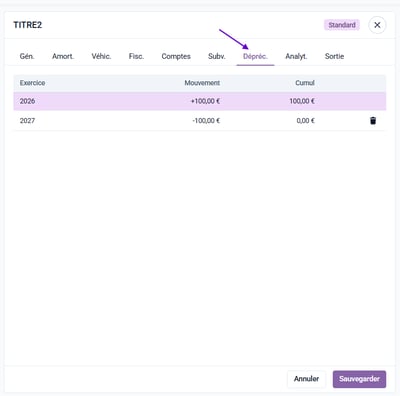 Chaque fiche d'immobilisation comporte un onglet "dépréciation", qui permet de consulter l'historique des dépréciations enregistrées. Cet onglet présente une ligne par exercice ayant fait l'objet d'un mouvement, avec les informations suivantes :
- Exercice ;
- Dépréciation de l'exercice : montant positif pour une dotation et négatif pour une reprise ;
- Dépréciation cumulée.
L'exercice en cours est mis en évidence. Lorsqu'aucune dépréciation n'a été enregistrée, l'onglet affiche la mention "Aucune dépréciation". La saisie de la dépréciation s'effectue uniquement depuis la liste des immobilisations, et non depuis la fiche.
La dépréciation ne modifie ni la valeur d'origine ni la VNC enregistrées sur la fiche. Elle est consultable dans l'onglet "dépréciation" et dans les écritures comptables.
Supprimer une dépréciation
Seule la dernière dépréciation enregistrée sur une immobilisation peut être supprimée. La suppression s'effectue depuis l'icône corbeille de la dernière ligne de l'onglet "dépréciation". Elle est possible uniquement si les deux conditions suivantes sont réunies :
- L'exercice n'est pas clôturé.
- L'écriture de dépréciation n'est pas validée.
La suppression retire la dépréciation de la fiche et de son historique. Pour mettre à jour la comptabilité, relancez ensuite la génération des écritures. L'écriture de dépréciation correspondante est alors supprimée.
Gérer la sortie d'une immobilisation dépréciée
Lorsqu'une immobilisation dépréciée fait l'objet d'une sortie totale, par exemple à la suite d'une cession ou d'une mise au rebut, la dépréciation cumulée est automatiquement reprise. Cette reprise permet de solder le compte de dépréciation et de remettre le cumul à zéro sur la fiche de l'immobilisation.
L'écriture de reprise est générée lors de la génération des écritures, à la date de clôture de l'exercice de sortie :
- Au débit : compte 296x / 297x.
- Au crédit : compte 78662.
Cette reprise n'a pas d'incidence sur le résultat de cession.
Autres situations à connaître :
- Sortie partielle : elle est refusée tant qu'une dépréciation subsiste sur l'immobilisation.
- Annulation d'une sortie après validation des écritures : la reprise reste acquise. L'immobilisation est rétablie sans dépréciation.
- Transfert : la dépréciation suit l'immobilisation vers son compte de destination.
- Changement de compte sur la fiche : les dépréciations déjà comptabilisées restent rattachées à l'ancien compte. Les suivantes sont comptabilisées sur le compte correspondant au nouveau compte de l'immobilisation.
- Avoir : il n'est pas accepté sur une immobilisation dépréciée.
Repérer les immobilisations dépréciées
Dans la liste des immobilisations, un tag "Déprécié" apparaît lorsqu'une immobilisation présente un cumul de dépréciation non nul. Ce tag disparaît lorsque le cumul revient à zéro, à la suite d'une reprise totale ou d'une suppression.
Lorsqu'une immobilisation est sortie, seul le tag "sorti" est affiché. Il prend le dessus sur le tag "déprécié".