Sommaire :
- Introduction
- Prérequis
- Plus-value éligible au régime d'exonération
- Calcul exonération 151 septies B
- Calcul exonération 151 septies
- État de synthèse
- FAQ
Introduction
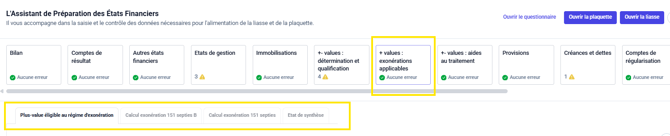
Les états exonérations applicables vous permettent de gérer les dispositifs d'exonération prévus par les articles "151 septies et 151 septies B" applicables aux plus-values professionnelles.
À partir des informations enregistrées dans le module Immobilisations, Inqom identifie automatiquement les plus-values éligibles, applique les règles de calcul correspondantes et reporte les montants dans les états fiscaux concernés.
Dans cet article, découvrez le rôle de chacun des quatre états, les informations à compléter ainsi que les points de vigilance à connaître pour garantir le bon déroulement du traitement.
Ces états sont disponibles pour les dossiers relevant du régime fiscal IR (BA, BIC et BNC) sous la forme juridique entreprise individuelle (EI).
Prérequis
L'alimentation automatique des états exonérations applicables repose sur les informations issues du module Immobilisations.
Avant de compléter ces états, assurez-vous que les cessions d'immobilisations ont bien été enregistrées dans ce module.
Si la sortie d'une immobilisation est enregistrée uniquement par une écriture comptable (OD), les états exonérations applicables ne pourront pas être alimentés automatiquement.
Vérifier la nature des immobilisations
Avant de compléter les états exonérations applicables, prenez le temps de vérifier la nature renseignée dans la fiche de chaque immobilisation. Cette information est utilisée par Inqom pour déterminer l'éligibilité des biens aux différents dispositifs d'exonération.
Par exemple :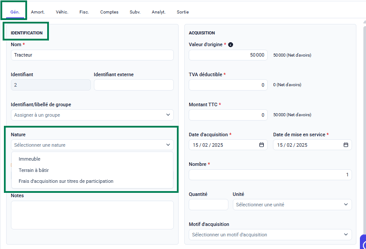
- Immeuble
- Terrain
- Terrain à bâtir
Les immobilisations ayant pour nature "terrain à bâtir" sont automatiquement exclues du dispositif 151 septies B.
Compléter les états dans le bon ordre
Pour vous accompagner tout au long du traitement, les états exonérations applicables suivent une logique de progression.
Chaque état permet de vérifier ou de compléter les informations nécessaires avant de passer à l'étape suivante.
Nous vous recommandons donc de les parcourir dans l'ordre suivant :
- Plus-value éligible au régime d'exonération : vérifier les montants proposés.
- Calcul exonération 151 septies B : contrôler les calculs et confirmer l'application du dispositif.
- Calcul exonération 151 septies : compléter les informations nécessaires au calcul de l'exonération.
- État de synthèse : vérifier les montants avant leur report dans les états fiscaux.
1. Plus-value éligible au régime d'exonération
Comprendre le rôle de cet état
Cet état constitue le point de départ du traitement. Il identifie automatiquement les plus-values susceptibles de bénéficier des dispositifs d'exonération, en distinguant les plus-values à court terme (CT) et à long terme (LT).
Avant de poursuivre, vérifiez que les montants proposés correspondent bien aux immobilisations cédées sur l'exercice.
Comment sont alimentées les plus-values éligibles ?
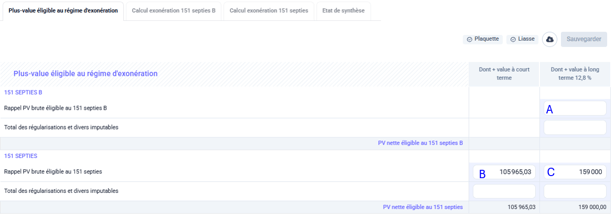
Les rubriques plus-values brutes sont alimentées automatiquement à partir des cessions enregistrées dans le module immobilisations.
-
Cellule (A) : Plus-value à long terme éligible au dispositif 151 septies B
La cellule (A), située dans la rubrique "rappel PV brute éligible au 151 septies B", reprend automatiquement les plus-values à long terme pouvant bénéficier du dispositif 151 septies B.
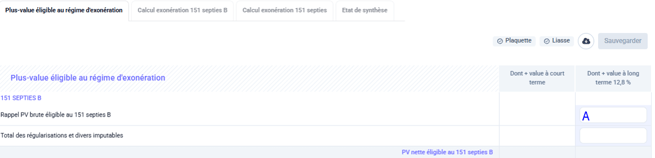
Sont prises en compte les cessions :
- Des immobilisations dont la nature est Immeuble ;
- Des immobilisations comptabilisées en compte 211-terrain, lorsqu'aucune nature spécifique n'est renseignée.
À noter :
Les immobilisations dont la nature est terrain à bâtir sont automatiquement exclues de ce calcul.
Les plus-values à court terme ne sont pas éligibles au dispositif 151 septies B.
La cellule (A) est alimentée automatiquement uniquement si les deux conditions suivantes sont remplies :
- Le total des plus-values brutes à long terme des immobilisations éligibles est supérieur à 0
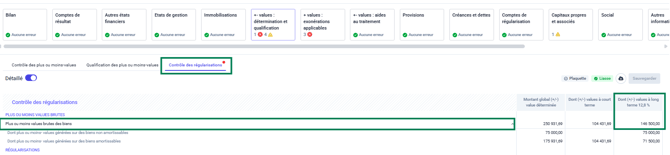
- Le montant des plus-values à long terme présent dans l'état contrôle des régularisations (rubrique "plus ou moins-values brutes des biens", colonne "dont (+/-) values à long terme 12,8 %") est également supérieur à 0.
-
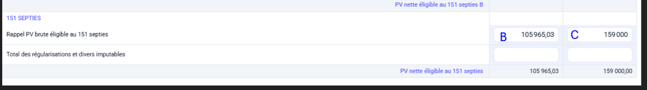
Cellule (B) – Plus-value à court terme éligible au dispositif 151 septies
La cellule (B), située dans la rubrique "rappel PV brute éligible au 151 septies", reprend automatiquement les plus-values à court terme issues des cessions d'immobilisations, quel que soit leur compte comptable.
Les immobilisations dont la nature est terrain à bâtir sont exclues de ce calcul.
La cellule (B) est alimentée automatiquement uniquement si les deux conditions suivantes sont remplies :
- Le total des plus-values brutes à court terme (hors terrains à bâtir) est supérieur à 0 ;
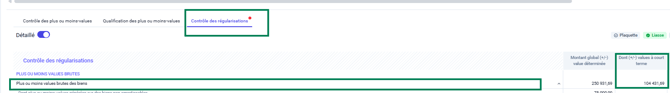
- Le montant des plus-values à court terme présent dans l'état contrôle des régularisations (rubrique "plus ou moins-values brutes des biens", colonne "dont (+/-) values à court terme") est également supérieur à 0.
-
Cellule (C) – Plus-value à long terme éligible au dispositif 151 septies
La cellule (C) reprend automatiquement les plus-values à long terme des immobilisations éligibles au dispositif 151 septies.
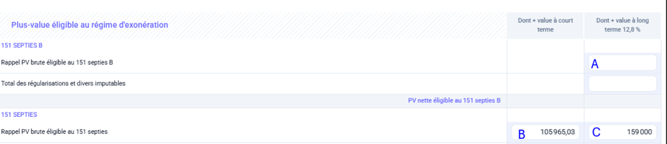
Elle inclut les plus-values à long terme de toutes les immobilisations, à l'exception :
- Des immobilisations dont la nature est Immeuble ;
- Des immobilisations comptabilisées en compte 211 – Terrain.
La cellule (C) est alimentée automatiquement uniquement si les deux conditions suivantes sont remplies :
- Le total des plus-values brutes à long terme (hors Immeubles et terrains) est supérieur à 0
- Le montant des plus-values à long terme présent dans l'état Contrôle des régularisations (rubrique "plus ou moins-values brutes des biens", colonne "dont (+/-) values à long terme 12,8 %") est également supérieur à 0.
Les informations à compléter
Les rubriques Régularisations et Divers, imputables aux plus-values à court terme (CT) et à long terme (LT), sont à compléter uniquement dans certains cas.
Vous devez les renseigner lorsque les trois conditions suivantes sont réunies :
- Des plus-values ont été déterminées sur la période dans l'état contrôle des régularisations
- Vous avez saisi des montants dans les sections "régularisations et divers" de cet état
- Ces montants concernent des cessions d'immobilisations éligibles aux dispositifs d'exonération.
Dans les autres situations, aucune saisie n'est nécessaire.
2. Calcul exonération 151 septies B
Comprendre le calcul de l’exonération
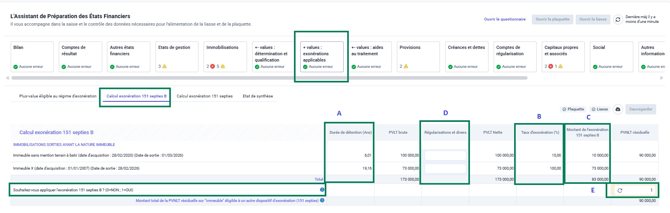
Cet état calcule automatiquement le montant de l'exonération applicable aux immobilisations concernées par le dispositif 151 septies B. Pour chaque immobilisation éligible, Inqom détermine :
- La durée de détention, à partir de la date d’acquisition et de la date de sortie (cellule A) ;
- Le taux d'exonération applicable, en fonction de la durée de détention et des conditions d’éligibilité (cellule B) ;
- Le montant de l'exonération applicable (cellule C).
Les immobilisations prises en compte sont celles sorties au cours de l’exercice et :
- Ayant la nature "Immeuble" renseignée dans leur fiche Immobilisation ;
- Ou comptabilisées en compte racine 211 et ses subdivisions "Terrain", à l’exception des terrains à bâtir.
Le montant de la plus ou moins-value brute à long terme est également repris automatiquement pour chaque immobilisation.
Ces données sont issues du module Immobilisations et de l’état APEF "qualification des plus ou moins-values", dans la catégorie "+-values : détermination et qualification".
Calcul de la durée de détention et de l’exonération
Les calculs sont réalisés automatiquement à partir des informations renseignées dans la fiche Immobilisation, notamment les dates d'acquisition et de sortie.
Avant de poursuivre, vérifiez que les dates d’acquisition et de sortie renseignées dans la fiche Immobilisation sont correctes.
L’exonération est totale après 15 ans. Aucun abattement ne peut être sollicité avant 6 ans.
Régularisations et application du dispositif
Selon votre dossier, vous pouvez être amené à renseigner la colonne "régularisations et divers".
Vous devrez ensuite confirmer l'application du dispositif en répondant à la question : "Souhaitez-vous appliquer l'exonération 151 septies B ?"
Cette réponse doit être renseignée en cellule E.
Point de vigilance
En cas de moins-value nette à long terme globale, une alerte s’affiche lors de la validation. Elle vous informe que l’application du dispositif 151 septies B peut ne pas être pertinente dans cette situation.
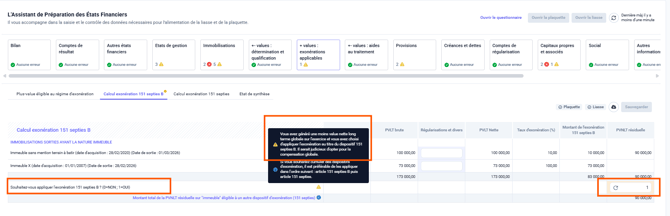
Pour revenir au régime de droit commun de compensation globale, répondez "Non" à la question : "Souhaitez-vous appliquer l’exonération 151 septies B ?"
3. Calcul exonération 151 septies
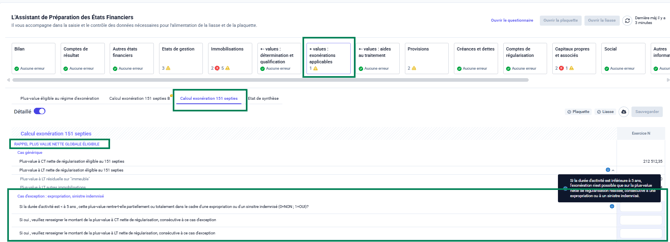
Cet état permet de calculer automatiquement l'exonération prévue par le dispositif 151 septies, en fonction des caractéristiques de votre activité.
Rappel de la plus-value nette globale éligible
Les rubriques sont alimentées automatiquement pour le cas générique. La durée d'activité est calculée à partir de la date de création renseignée dans les informations générales du dossier permanent général. Le calcul tient aussi compte du chiffre d'affaires de l'entreprise.
Que devez-vous compléter ?
- Le chiffre d'affaires HT des exercices N-1 et N-2, dont la part de prestations de services en cas d'activité mixte. Tant que ces montants ne sont pas renseignés, le calcul du chiffre d'affaires moyen et de l'exonération ne se lance pas.
- La réponse à la rubrique "cession à un bénéficiaire de la DJA". Elle s'affiche uniquement pour les dossiers IR/BA. En cas de cession à un bénéficiaire de la DJA, la réponse est obligatoire : elle détermine la fourchette de chiffre d'affaires applicable au calcul du taux d'exonération.
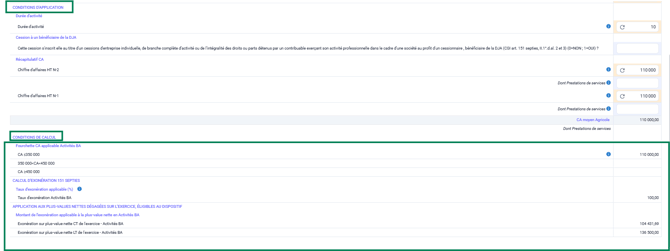
⚠️ Expropriation ou sinistre indemnisé : renseignez à la main les rubriques correspondantes. Si la durée d'activité est inférieure à 5 ans mais que l'un de ces cas s'applique, le calcul est limité à la plus-value nette court et long terme des immobilisations sorties sur l'exercice, éligibles au 151 septies et visées par l'expropriation ou le sinistre.
4. État de synthèse
Récapitulatif des plus-values et des exonérations
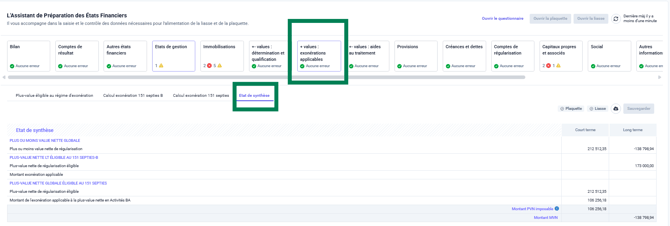
L'état de synthèse centralise l'ensemble des calculs réalisés dans les étapes précédentes. Il vous permet de contrôler en une seule vue :
- Les plus-values nettes globales compensées à court terme et à long terme ;
- Les exonérations appliquées au titre des dispositifs 151 septies et 151 septies B ;
- Le montant restant après application des exonérations.
Report des montants dans les états fiscaux
Une fois les calculs terminés, les montants sont automatiquement reportés dans le résultat fiscal, au sein de l'état APEF déductions, sous-rubriques de la rubrique XG - déductions diverses.
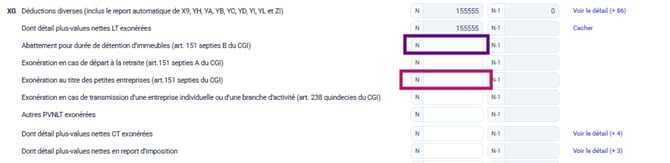
Les autres rubriques de retraitement fiscal des plus-values sont aussi alimentées automatiquement : suivi de l'option d'étalement de la plus-value court terme, suivi des moins-values long terme, plus-value nette long terme imposable à l'IR.
FAQ :
Pourquoi mes états sont-ils vides ou affichent-ils uniquement des montants à zéro ?
→ Vérifiez les points suivants :
- Les cessions ont bien été enregistrées dans le module immobilisations ;
- Les immobilisations sont sorties sur l'exercice concerné ;
- La nature des immobilisations est correctement renseignée.
Si l'état reste vide ou incohérent, contactez le support en précisant l'exercice, le régime fiscal, la forme juridique et la présence de cessions. Joignez des captures des états "Qualification des plus ou moins-values" et "Contrôle des régularisations".
Pourquoi certains montants ne sont-ils pas proposés automatiquement ?
→ Les montants sont affichés uniquement lorsque les conditions de calcul sont réunies. Vérifiez notamment que :
- La cession génère une plus-value éligible ;
- Les informations présentes dans l'état contrôle des régularisations sont cohérentes.
Pourquoi une immobilisation n'apparaît-elle pas dans le dispositif 151 septies B ?
→ Vérifiez la nature renseignée dans la fiche Immobilisation. Les immobilisations ayant pour nature terrain à bâtir sont automatiquement exclues du dispositif et n'apparaîtront pas dans les calculs.
J'ai modifié une immobilisation, mais les montants n'ont pas changé.
→ Après avoir modifié une fiche Immobilisation ou un état précédent, pensez à vérifier que les états APEF ont bien été recalculés avant de poursuivre.