Sommaire :
Piloter l’analytique sur vos dossiers agricoles
Abattement bénéfices jeunes agriculteurs (ABJA)
Déduction Épargne de Précaution (DEP)
Introduction
 Dans Inqom, ces dispositifs sont intégrés directement dans le DP agricole afin de :
- Faciliter leur paramétrage
- Automatiser les calculs fiscaux
- Sécuriser les déclarations
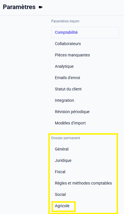
Ils sont accessibles depuis : Dossier Permanent (DP) → Agricole
Une fois renseignés, les montants sont automatiquement pris en compte dans les calculs fiscaux de l’APEF et reportés dans le résultat fiscal.
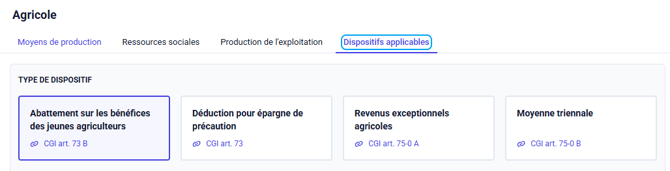
Les dispositifs disponibles sont :
- Abattement bénéfices jeunes agriculteurs (ABJA)
- Déduction Épargne de Précaution (DEP)
- Revenus Exceptionnels Agricoles (REA)
- Moyenne triennale des bénéfices agricoles
1. Piloter l’analytique sur vos dossiers agricoles
Avant de renseigner les dispositifs fiscaux agricoles, vous pouvez mettre en place le suivi analytique de votre exploitation afin de suivre vos activités par production, culture ou atelier. Inqom propose un modèle analytique agricole préconfiguré, adapté aux spécificités du secteur.
Activer l’analytique sur le dossier
L’analytique est une option à activer au niveau du dossier. Une fois activée, elle devient disponible lors de la saisie des écritures ainsi que dans les états comptables.
Pour l’activer :
- Rendez-vous dans "paramètres";
- Accédez à l’onglet "analytique";
- Activez l’option "suivi analytique".
Utiliser le modèle analytique Inqom agricole
Inqom met à disposition un modèle analytique agricole prêt à l’emploi. Celui-ci propose une structure adaptée aux exploitations agricoles et permet de suivre les différentes activités de l’exploitation de manière détaillée.
Pour l’activer :
- Rendez-vous dans "paramètres > analytique";
- Sélectionnez le modèle "Inqom agricole";
- Choisissez les axes à afficher lors de la saisie.
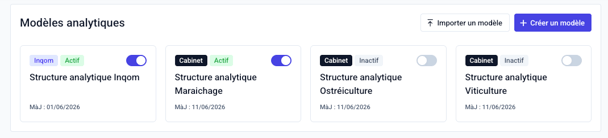
💡 Si votre cabinet dispose de son propre référentiel analytique, celui-ci peut être utilisé à la place du modèle Inqom Agricole. Le paramétrage est alors appliqué automatiquement aux dossiers concernés.
Structure analytique
Le modèle analytique agricole repose sur une structure à trois niveaux permettant d’analyser les données avec différents degrés de détail :
|
Niveau |
Description |
Exemple |
|---|---|---|
|
Axe |
Domaine d'analyse |
Analytique agricole |
|
Tag |
Activité principale |
Céréales et grandes cultures |
|
Sous-tag |
Sous-activité |
Blé tendre, orge, colza |
Vous pouvez exploiter les données au niveau du tag pour une vision globale ou au niveau du sous-tag pour une analyse plus détaillée.
Choisir les axes affichés à la saisie
Selon le type d’exploitation, certains axes analytiques peuvent ne pas être pertinents. Il est possible de sélectionner uniquement les axes utilisés par l’exploitation afin de simplifier la saisie.Pour cela :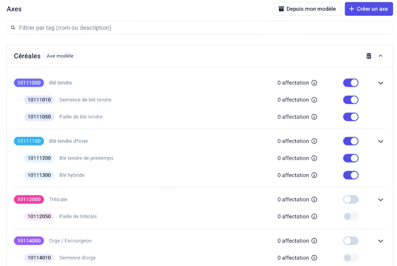
- Rendez-vous dans "paramètres > analytique";
- Sélectionnez les axes à afficher.
Les axes non sélectionnés n’apparaissent pas lors de la saisie des écritures.
💡 Une exploitation spécialisée en cultures céréalières n’a pas besoin d’afficher les axes liés à l’élevage. Ce paramétrage simplifie la saisie et limite les risques d’erreur d’imputation analytique.
Import et export FEC avec analytique
Import FEC
Si votre fichier FEC contient des informations analytiques, Inqom les récupère automatiquement lors de l’import et les conserve sur les lignes d’écriture concernées.
Export FEC
Les données analytiques sont également incluses dans le FEC étendu généré par Inqom, permettant de conserver le détail des ventilations analytiques lors des exports.
2. Abattement bénéfices jeunes agriculteurs (ABJA)
Gérez facilement l’ABJA dans l’APEF avec Inqom
Pour utiliser ce dispositif, il faut respecter les prérequis suivants :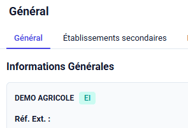
- Le dossier doit être en entreprise individuelle (EI)
- Le représentant légal doit être renseigné dans DP → Général
- Un bénéficiaire doit être ajouté dans l’onglet DP → Agricole
Ajouter un bénéficiaire
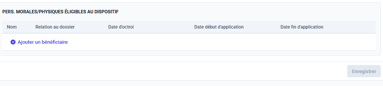
- Indiquez la date d’octroi.
- Inqom calcule automatiquement :
- La date de début d’application
- La date de fin du dispositif (5 ans)
Lors du calcul fiscal, Inqom :
- Reprend automatiquement le résultat de l’exercice ;
- Applique l’abattement uniquement en cas de bénéfice ;
- Exclut les activités accessoires ;
- Applique un prorata selon le nombre de mois d’activité.
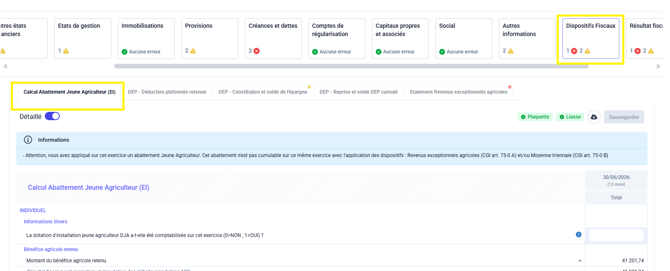
Le montant de l’abattement est ensuite reporté automatiquement dans l’onglet résultat fiscal.
3. Déduction Épargne de Précaution (DEP)
Gérer la DEP dans les onglets de l’APEF
Dans Inqom, la gestion de la DEP s’effectue directement dans les onglets dédiés de l’APEF.
Ces onglets vous permettent de :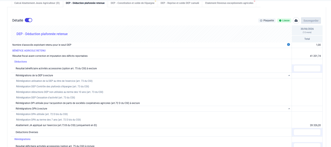
- Calculer le plafond de déduction
- Suivre les mouvements d’épargne
- Vérifier le respect des règles fiscales
- Gérer les dotations et reprises de DEP
Calculer votre plafond de déduction (onglet 1)
Cet onglet vous permet de :
- Calculer le montant maximum de DEP que vous pouvez déduire
- Indiquer la déduction appliquée sur l’exercice
⚠️ Vous ne pouvez déduire une DEP que si :
l’épargne constituée au cours de l’exercice est comprise entre 50 % et 100 % de la DEP déduite.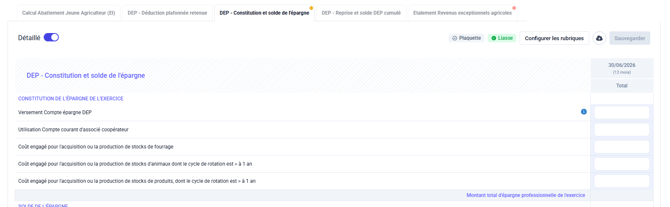
Recenser les mouvements d’épargne de l’exercice (onglet 2)
Cet onglet permet de recenser tous les mouvements d’épargne réalisés pendant l’exercice.
Le configurateur de rubrique permet d’identifier les comptes de trésorerie liés à l’épargne directe (monétaire).
Reconstituer l’épargne à la clôture
Cet onglet permet de reconstituer le montant total de votre épargne :
- A la date de clôture de l’exercice
- Ainsi que les montants que vous prévoyez de verser dans les 6 mois suivant la clôture
La seconde partie du tableau permet de reconstituer l’épargne à partir des soldes de début et de fin de période.
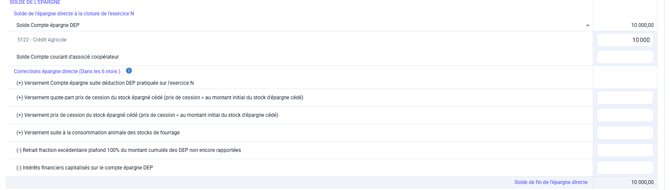
⚠️ À cette étape, vous devez vérifier que :
le solde de l’épargne à la clôture est compris entre 50 % et 100 % du montant des DEP non encore réintégrées.
Gérer les dotations et reprises de DEP (onglet 3)
Cet onglet permet de gérer les dotations et reprises de DEP :
- Dotations : nouvelles DEP constituées
- Reprises : montants réintégrés dans le bénéfice
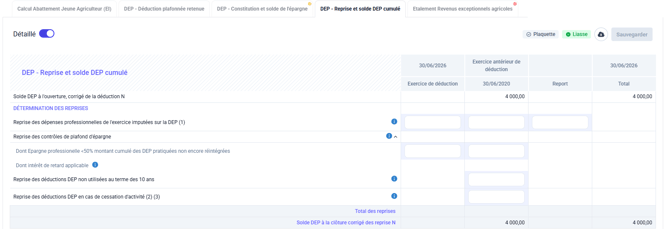
Exemple :
- Épargne professionnelle totale : 12 000 €
- DEP non encore réintégrées : 8 000 €
⚠️ Une alerte apparaît car l’épargne dépasse 100 % des DEP non réintégrées.
Pour réajuster : renseignez la ligne “retrait fraction excédentaire” :
12 000 € – 8 000 € = 4 000 €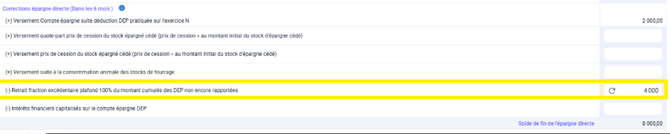
Cette opération permet de ramener l’épargne au niveau autorisé par la réglementation fiscale.
4. Revenus exceptionnels agricoles (REA)
Utilisation dans l’APEF
L’onglet REA vous permet de :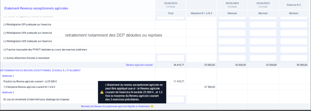
- Reconstituer le revenu agricole courant
- Vérifier les conditions d’éligibilité
- Activer l’étalement REA
- Suivre les réintégrations annuelles, y compris les revenus antérieurs étalés
⚠️ L’onglet calcule automatiquement le report des montants dans les réintégrations de l’onglet résultat fiscal et dans les réintégrations diverses, vous assurant une conformité complète avec la réglementation.
En cas de revenus antérieurs déjà étalés
Si vous avez des revenus exceptionnels étalés sur des exercices précédents :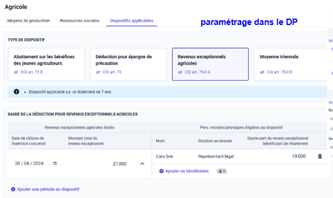
- L’APEF prend en compte ces étalements existants lors du calcul des nouveaux REA
- Vous devez paramétrer dans le DP les revenus antérieurs étalés pour que le système calcule correctement le revenu courant et les déductions possibles
Conséquences dans l’APEF
- Les montants sont reportés automatiquement dans l’onglet Résultat fiscal → réintégrations
- Les montants apparaissent également dans les réintégrations diverses, pour que votre liasse fiscale soit correctement préparée
💡 Cela vous permet de suivre l’ensemble des revenus exceptionnels sur plusieurs exercices et d’anticiper vos réintégrations fiscales chaque année.
5. Moyenne triennale (Associé)
Calculez la moyenne triennale de chaque associé dans l'APEF
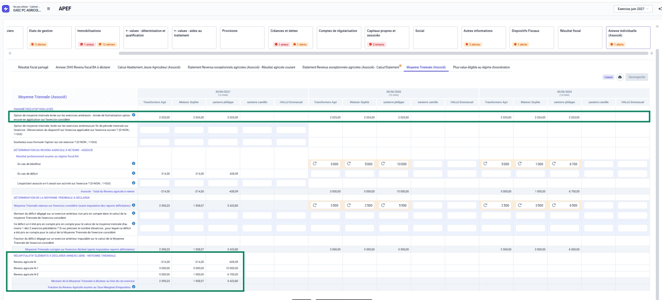
L’état "Moyenne triennale (Associé)" vous permet de calculer la moyenne triennale des revenus agricoles de chaque associé concerné, pour l’exercice en cours. Il concerne les sociétés soumises à l’impôt sur le revenu au régime des bénéfices agricoles (IR/BA), dans les deux situations suivantes :
- Vous levez l’option de moyenne triennale sur l’exercice en cours.
- Vous avez levé cette option lors d’un exercice précédent et elle est toujours en vigueur à l’ouverture de l’exercice en cours.
Les associés, personnes physiques ou morales relevant du régime fiscal IR/BA et renseignés dans DP → Juridique, sont automatiquement repris dans les colonnes de l’état.
ℹ️ Si l’option a été levée lors d’un exercice précédent et reste applicable, l’année de formalisation de l’option est automatiquement renseignée dans la rubrique Option de moyenne triennale levée sur les exercices antérieurs - Année de formalisation option encore en application sur l'exercice considéré. Cette information provient des données saisies dans "DP → Agricole → Dispositifs applicables → Moyenne triennale".
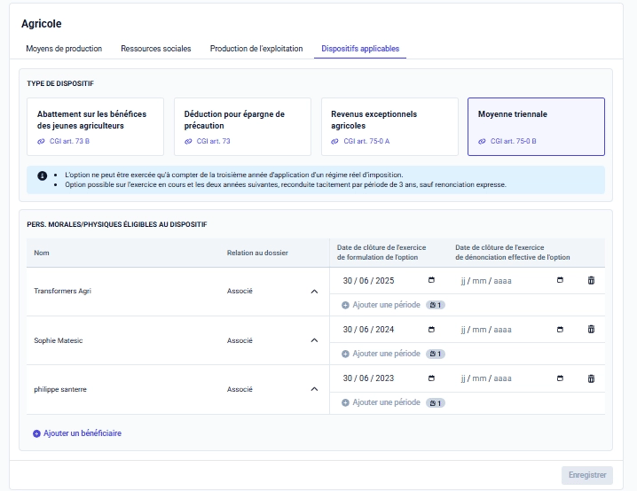
Activez les calculs selon votre situation
Les informations à renseigner dépendent de la date à laquelle l’option a été levée. Deux situations sont possibles.
Cas 1 – L’option a été levée lors d’un exercice précédent et reste en vigueur
Pour chaque associé concerné, renseignez les données des deux exercices précédents (N-1 et N-2) :
- Le résultat professionnel soumis au régime fiscal BA : renseignez les montants dans les rubriques bénéfice ou déficit de la section résultat professionnel soumis au régime fiscal BA.
- La moyenne triennale retenue : renseignez les montants de N-1 et N-2 dans le total de la section Moyenne Triennale retenue sur l'exercice considéré (avant imputation des reports déficitaires).
Cas 2 – Vous levez l’option sur l’exercice en cours
Pour chaque associé concerné :
- Répondez 1 (OUI) à la rubrique souhaitez-vous formuler l'option sur cet exercice ? (0=NON ; 1=OUI).
- Renseignez le résultat professionnel soumis au régime fiscal BA pour N-1 et N-2, dans les rubriques bénéfice ou déficit de la section résultat professionnel soumis au régime fiscal BA.
Le résultat professionnel BA de l’exercice en cours est alimenté automatiquement et la moyenne triennale retenue est calculée automatiquement. Vous devez donc uniquement renseigner les données des deux exercices précédents (N-1 et N-2).
Gérez une cession, une cessation d’activité ou une dénonciation de l’option
En cas de cession de l’exploitation, de cessation d’activité ou de dénonciation de l’option, certaines informations permettent à Inqom de calculer automatiquement la fraction du revenu agricole soumise au taux marginal d’imposition, selon les conditions prévues par la loi.
Si l’une des situations suivantes vous concerne, répondez 1 (OUI) à la rubrique correspondante :
- Cession de l’exploitation ou cessation d’activité : L'exploitant associé a-t-il cessé son activité sur l'exercice ? (0=NON ; 1=OUI).
- Dénonciation de l’option : Option de moyenne triennale, levée sur les exercices antérieurs, en fin de période triennale sur l'exercice - Dénonciation du dispositif sur l'exercice applicable sur l'exercice suivant ? (0=NON ; 1=OUI).
✅ Le revenu imposable soumis au taux marginal, déterminé pour chaque associé, est reporté automatiquement dans l’état APEF Annexe 2042-Revenu fiscal BA à déclarer, sous le renvoi (5) Dont Revenu imposable soumis au taux marginal.