Sommaire
- Introduction
- Avant de commencer : préparer le dossier permanent
- Comment se déroule la répartition du résultat fiscal ?
- Étape 1 – Déterminer le résultat fiscal de la société
- Étape 2 – Répartir le résultat entre les associés
- Étape 3 – Préparer l'annexe 2042 de chaque associé
- Étape 4 – Traiter les dispositifs fiscaux de chaque associé
- Étape 5 – Retrouver les informations dans la liasse fiscale et Teledec
- Distinguer les données calculées automatiquement de celles à renseigner
- FAQ
Lorsqu'une société agricole est soumise à l'impôt sur le revenu (IR) au régime des bénéfices agricoles (BA), son résultat fiscal doit être réparti entre ses associés. Dans Inqom, l'APEF vous permet de réaliser cette répartition à partir du pourcentage détenu par chaque associé. Vous pouvez ensuite compléter les informations fiscales propres à chacun pour préparer son annexe 2042-C-PRO.
Les données calculées et renseignées dans l'APEF alimentent automatiquement les annexes libres de la liasse fiscale ainsi que les cadres correspondants des formulaires 2139 et 2143.
Quels dossiers sont concernés ?
Cette fonctionnalité concerne les sociétés soumises à l'impôt sur le revenu (IR) et relevant du régime des bénéfices agricoles (BA). Les associés repris automatiquement dans Inqom sont :
- Les associés personnes physiques.
- Les associés personnes morales relevant du régime fiscal IR/BA.
Les associés personnes morales soumis à l'impôt sur les sociétés (IS), au régime BIC ou au régime BNC ne sont pas repris automatiquement. Ils peuvent être ajoutés manuellement dans le mapping de l'annexe libre "résultat fiscal" partagé générée dans Teledec.
Avant de commencer : préparer le dossier permanent
Pour que les associés soient correctement repris dans l'APEF et que leur résultat soit réparti, certaines informations doivent être renseignées dans le dossier permanent.
1. Renseigner les associés et leur nombre de titres
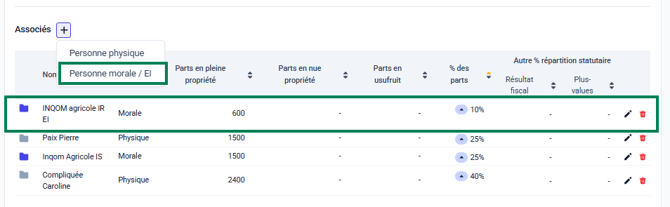
Rendez-vous dans "Paramètres > Dossier permanent > Juridique > Associés".
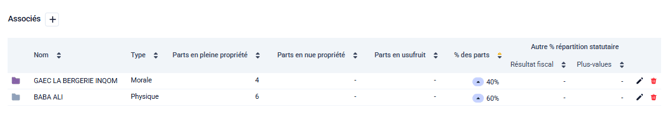
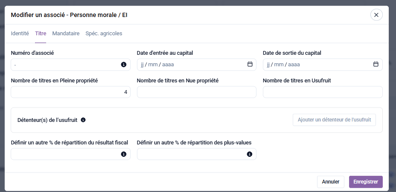 Pour chaque associé, renseignez son nombre de titres dans sa fiche, rubrique Titre. Cette information permet à Inqom de calculer automatiquement son pourcentage de répartition dans l'état "Résultat fiscal partagé".
2. Paramétrer les associés qui détiennent leurs parts via une entreprise individuelle
Lorsqu'un associé personne physique détient ses parts par l'intermédiaire de son entreprise individuelle (EI), Inqom le considère comme une personne morale.
Pour qu'il soit pris en compte dans les colonnes des dispositifs fiscaux, activez le toggle "exploitant agricole" dans sa fiche associé.
3. Renseigner l'historique des dispositifs fiscaux
Dans "Paramètres > Dossier permanent > Agricole > Dispositifs applicables", renseignez les bénéficiaires et l'historique des options levées ou des déductions pratiquées lors des exercices précédents.
Les dispositifs concernés sont :
- L'ABJA (abattement jeune agriculteur).
- L'étalement des revenus exceptionnels agricoles.
- La moyenne triennale.
- La DEP (déduction pour épargne de précaution).
Le dossier permanent conserve l'historique des dispositifs fiscaux des exercices précédents. Les options formulées et les déductions pratiquées sur l'exercice en cours doivent être renseignées directement dans les états APEF correspondants.
Par exemple, pour la moyenne triennale, une date de formulation correspondant à l'exercice en cours dans le dossier permanent provoque une erreur bloquante dans l'APEF.
Comment se déroule la répartition du résultat fiscal ?
Le traitement se déroule en trois grandes étapes :
- Déterminer le résultat de la société : renseignez les éléments comptables et les retraitements fiscaux dans l'APEF.
- Répartir le résultat entre les associés : Inqom ventile les montants selon le pourcentage de répartition de chacun.
- Préparer l'annexe 2042 de chaque associé : complétez les informations personnelles et fiscales nécessaires à sa déclaration.
Étape 1 – Déterminer le résultat fiscal de la société
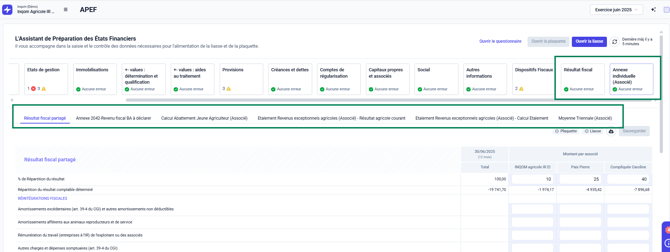
Commencez par traiter le résultat fiscal de la société déclarante. Depuis la catégorie APEF résultat fiscal, renseignez les différents états nécessaires :
- Réintégrations ;
- Déductions ;
- Crédits d'impôts.
Ces informations permettent de déterminer le résultat fiscal de la société et les crédits d'impôt qui seront ensuite répartis entre les associés.
Étape 2 – Répartir le résultat entre les associés
Une fois le résultat de la société préparé, vous pouvez passer à sa répartition. Rendez-vous dans la catégorie APEF annexe individuelle (Associé), puis ouvrez l'état résultat fiscal partagé.
Cet état présente les associés en colonnes et permet de répartir le résultat ainsi que les différents retraitements fiscaux entre eux.
Comment Inqom calcule-t-il la répartition ?
Le calcul repose sur plusieurs informations :
- Le résultat comptable de la société : il constitue le point de départ de la répartition.
- Le pourcentage de répartition : il est calculé automatiquement à partir du nombre de titres détenus par chaque associé, renseigné dans le dossier permanent.
- Les réintégrations et les déductions : elles sont reprises automatiquement depuis les états APEF de la société. Les rubriques propres à l'IS sont masquées.
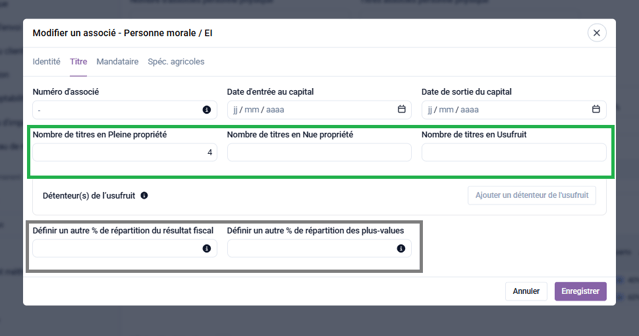
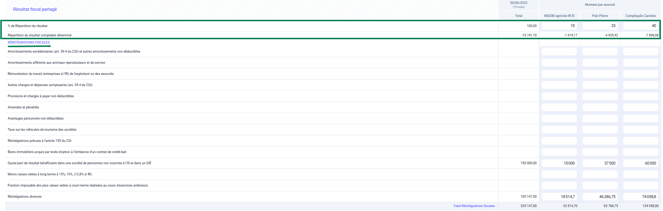
Inqom répartit ensuite le résultat comptable et les retraitements entre les associés, au prorata de leur pourcentage de répartition.
Exemple :
Si un associé détient 60 % des titres et un autre 40 %, Inqom utilise ces proportions pour répartir les montants concernés entre eux.
Le pourcentage proposé automatiquement reste modifiable. Vous pouvez ainsi l'adapter si un règlement intérieur ou une convention statutaire prévoit une répartition différente de celle correspondant à la détention des titres.
Répartir les crédits et réductions d'impôt
Les crédits et réductions d'impôt applicables au régime IR/BA sont également repris automatiquement depuis l'état "crédits d'impôts" de la société. Ils sont ensuite répartis entre les associés selon le même pourcentage de répartition.
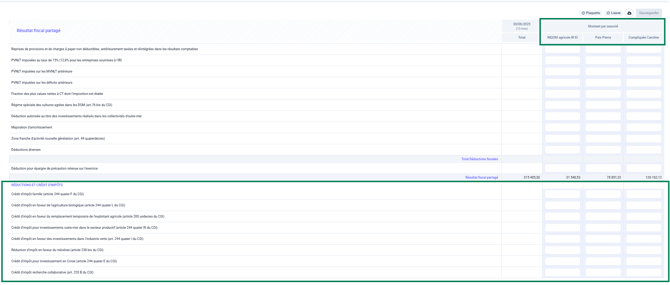
💡 En cas de retraitement spécifique, toutes les cellules de ventilation calculées restent modifiables.
Étape 3 – Préparer l'annexe 2042 de chaque associé
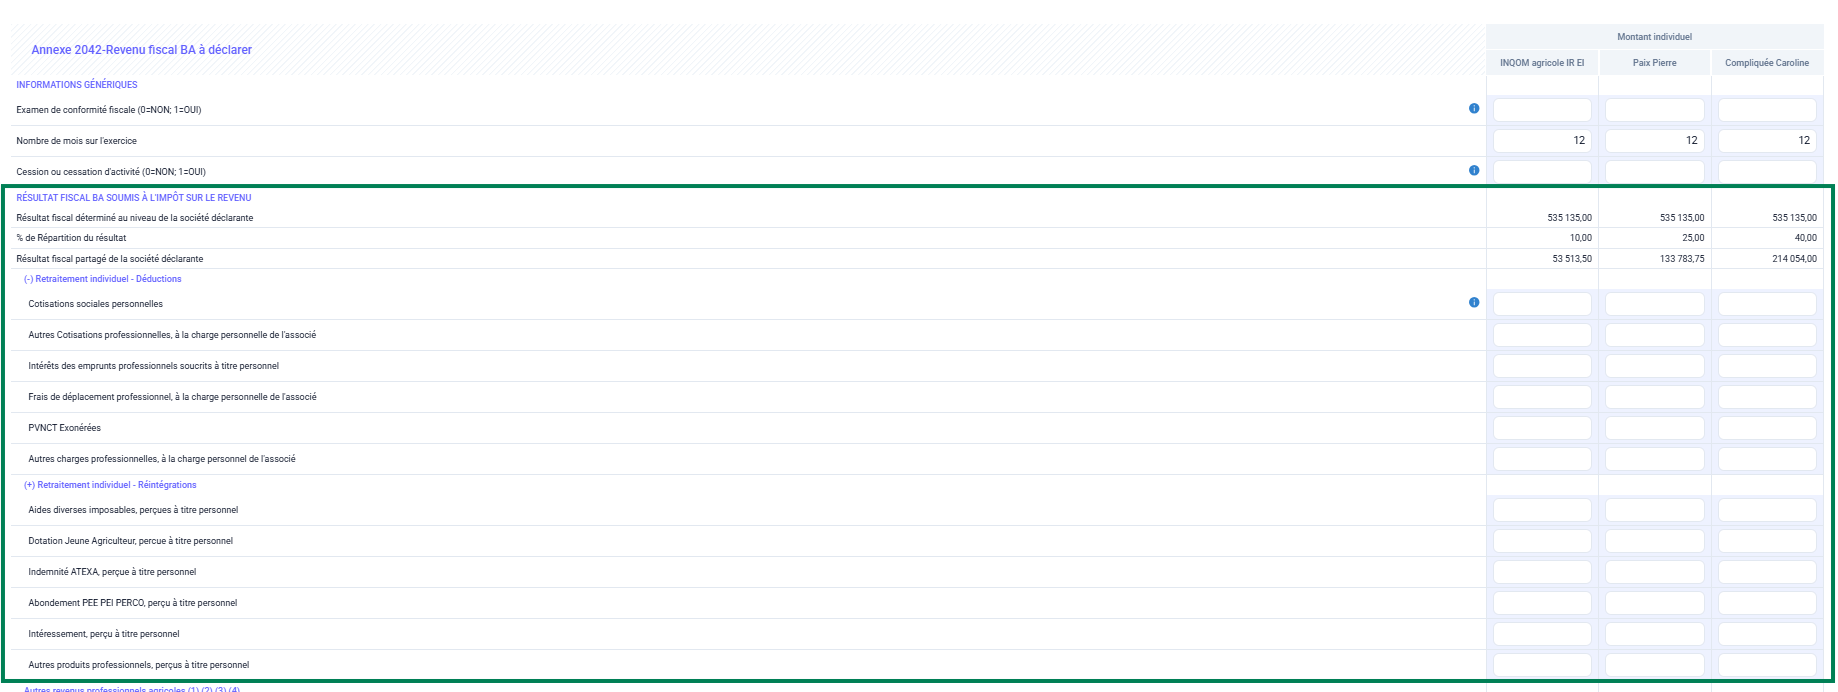
Après avoir réparti le résultat, vous devez compléter les informations propres à chaque associé. Pour cela, rendez-vous dans la catégorie APEF "annexe individuelle (Associé)" et ouvrez l'état "annexe 2042 – Revenu fiscal BA à déclarer".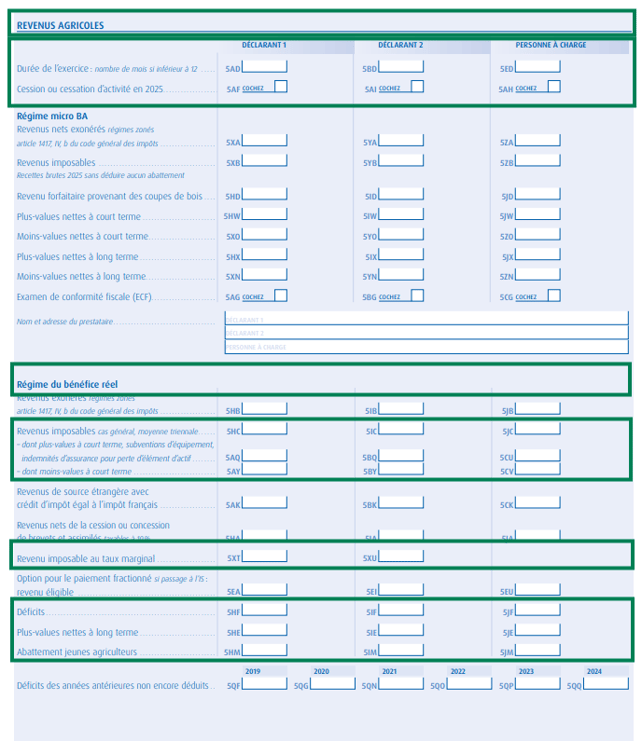
Cet état permet de reprendre la quote-part de résultat de chaque associé et d'y ajouter ses informations fiscales personnelles.
Les données renseignées alimentent ensuite l'annexe libre 2042 générée pour chaque associé dans la liasse fiscale de la société.
⚠️ Attention : l'état ne reprend pas l'intégralité du formulaire 2042-C-PRO. Seuls les champs encadrés en vert dans la capture ci-dessous sont couverts par cette fonctionnalité.
Quelles informations renseigner dans l'annexe 2042 ?
L'état est organisé en cinq sections.
| Section | Informations à renseigner | Comment les données sont-elles alimentées ? |
|---|---|---|
| 1 – Informations génériques | Examen de conformité fiscale (ECF), cession ou cessation d'activité, nombre de mois sur l'exercice. | ECF et cession : saisie manuelle. Nombre de mois : calcul automatique à partir du sélecteur de période. |
| 2 – Résultat fiscal BA soumis à l'IR | Retraitements individuels, autres revenus BA et dispositifs fiscaux. | Alimentation automatique et manuelle, selon les rubriques. |
| 3 – Revenus des capitaux mobiliers | Revenus des capitaux mobiliers (RCM) de l'associé. | Saisie manuelle. |
| 4 – Réductions et crédits d'impôt | Quote-part des réductions et crédits d'impôt de l'associé. | Reprise automatique depuis l'état Résultat fiscal partagé. |
| 5 – Plus ou moins-values nettes à long terme | Plus-values imposables, moins-values à reporter et plus-values exonérées. | Quote-part de la société : automatique. Plus ou moins-values provenant d'autres entités et exonérations : saisie manuelle. |
- Retraitements individuels, Déductions (−) : cotisations sociales personnelles, autres cotisations professionnelles, intérêts d'emprunts professionnels souscrits à titre personnel, frais de déplacement, PVNCT exonérées, autres charges professionnelles.
- Retraitements individuels, Réintégrations (+) : aides diverses imposables, dotation Jeune Agriculteur, indemnité ATEXA, abondement PEE/PEI/PERCO, intéressement, autres produits professionnels.
- Ces rubriques sont manuelles, sauf cotisations sociales personnelles : par défaut, Inqom cumule les soldes des comptes 641171 à 641179 mouvementés dans le résultat fiscal partagé (modifiable en cas d'incohérence).
- Autres revenus professionnels agricoles de l'associé, issus d'autres structures : saisie manuelle.
- Dispositifs fiscaux : les montants calculés par associé (ABJA, étalement des revenus exceptionnels, moyenne triennale) remontent automatiquement (voir l'étape suivante).
Étape 4 – Traiter les dispositifs fiscaux de chaque associé
Dans une société soumise à l'IR/BA, certains dispositifs fiscaux sont calculés individuellement pour chaque associé. Pour cela, Inqom met à disposition des états APEF dédiés. Les montants calculés sont ensuite reportés dans l'annexe 2042 de chaque associé.
Trois dispositifs sont concernés :
| État APEF | Fonctionnement | Report dans l'annexe 2042 |
|---|---|---|
| Calcul abattement jeune agriculteur (Associé) | L'état est disponible uniquement si les bénéficiaires sont renseignés dans DP > Agricole > ABJA. Les activités accessoires et la question relative à la DJA doivent être renseignées manuellement. | Le montant de l'ABJA est reporté dans la limite du revenu agricole imposable. |
| Étalement revenus exceptionnels agricoles (Associé) | Deux états sont disponibles : Résultat agricole courant, pour lequel les données N-1 à N-3 sont saisies manuellement, et Calcul étalement, qui reprend l'option de l'exercice et l'historique des six exercices précédents renseigné dans le DP. | Déduction de 6/7 et réintégration de 1/7. |
| Moyenne triennale (Associé) | L'état prend en compte une option formulée sur l'exercice ou une option antérieure toujours en cours. Les données N-1 et N-2 doivent être saisies. | Le revenu est soumis au taux marginal avec le renvoi (5), lorsque le champ Application de la Moyenne Triennale est égal à 1. |
👉 Pour découvrir le paramétrage et le fonctionnement de ces dispositifs, consultez l'article Tout savoir sur les dispositifs fiscaux agricoles dans Inqom - APEF.
Étape 5 – Retrouver les informations dans la liasse fiscale et Teledec
Une fois les états APEF complétés, Inqom reprend automatiquement les données dans les éléments correspondants de la liasse fiscale. Vous retrouvez notamment deux types de restitutions.
-
Les formulaires 2139 et 2143 : les cadres Déclaration spéciale à fournir par les sociétés sont alimentés automatiquement.
-
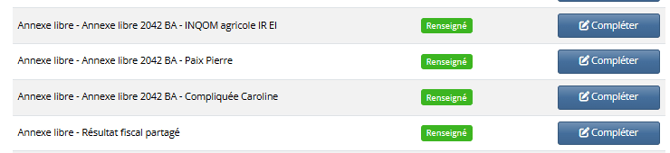
Les annexes libres : le mapping fiscal génère et alimente les annexes suivantes dans le sommaire de la liasse :
- Résultat fiscal partagé : présente la répartition du résultat entre les associés. - Annexe libre 2042 BA : une annexe est générée pour chaque associé.
Distinguer les données calculées automatiquement de celles à renseigner
Pour vous aider à identifier les informations à vérifier ou à compléter, voici un récapitulatif du fonctionnement d'Inqom.
| Inqom calcule ou alimente automatiquement | Vous devez renseigner ou vérifier manuellement |
|---|---|
| Le pourcentage de répartition à partir du nombre de titres renseigné dans le DP (modifiable). | L'ECF, la cession ou la cessation d'activité. |
| La ventilation du résultat comptable, des réintégrations et des déductions de la société. | Les retraitements individuels, à l'exception des cotisations sociales personnelles. |
| La ventilation des crédits et réductions d'impôt. | Les autres revenus BA de l'associé provenant d'autres structures. |
| Le nombre de mois sur l'exercice à partir du sélecteur de période. | Les revenus des capitaux mobiliers. |
| Le montant des cotisations sociales personnelles à partir des comptes 641171 à 641179. | Les plus ou moins-values à long terme d'autres entités et les exonérations de plus-values professionnelles. |
| Le report des dispositifs fiscaux calculés pour chaque associé. | Les données N-1 à N-3 nécessaires à certains calculs de dispositifs fiscaux. |
| La génération des annexes libres et l'alimentation des cadres 2139/2143 de la liasse. | L'ajout des associés hors périmètre dans le mapping de l'annexe libre Teledec. |
Points de vigilance
- Vérifiez les associés et leurs titres dans le dossier permanent : ces informations servent à calculer automatiquement les pourcentages de répartition. Il est préférable de les renseigner directement dans le DP. Vous pouvez néanmoins modifier les pourcentages dans l'état si nécessaire.
- Associé entré en cours d'exercice : le nombre de mois est calculé automatiquement à partir du sélecteur de période. Pensez à le corriger manuellement dans l'annexe 2042 si l'associé est entré en cours d'exercice.
- Historique des dispositifs fiscaux : le dossier permanent agricole conserve uniquement l'historique des exercices précédents. Les options et déductions de l'exercice en cours doivent être renseignées dans l'APEF.
- Associé détenant ses parts via une EI : Inqom le traite comme une personne morale. Activez le toggle Exploitant agricole sur sa fiche pour qu'il soit repris dans les colonnes des dispositifs fiscaux.
- Associés hors périmètre : les personnes morales à l'IS, au BIC ou au BNC ne sont pas reprises automatiquement. Leur ajout doit être effectué manuellement dans le mapping de l'annexe libre Teledec.
FAQ
Les annexes libres « Résultat fiscal partagé » et « 2042 BA » sont vides dans la liasse alors que l'APEF est rempli. Pourquoi ?
→ Vérifier d'abord que les associés font partie du périmètre (personnes physiques ou personnes morales IR/BA). Les associés à l'IS, au BIC ou au BNC ne sont pas repris : ils peuvent être ajoutés manuellement dans le mapping de l'annexe libre TELEDEC.
Peut-on appliquer une répartition différente de la détention des titres ?
→ Oui. Le % est proposé à partir des titres du DP mais reste modifiable dans l'état, de même que chaque cellule ventilée.
L'état de moyenne triennale (associé) est en erreur bloquante.
→ Vérifier la date de formulation dans DP → Agricole → Moyenne triennale : si elle correspond à l'exercice en cours, la supprimer du DP et formuler l'option dans l'état APEF.
Un associé n'apparaît pas dans les colonnes de l'ABJA ou de l'étalement.
→ Pour l'ABJA, il doit être déclaré bénéficiaire dans DP → Agricole → ABJA. S'il détient ses parts via son EI, activer le toggle Exploitant agricole sur sa fiche associé.